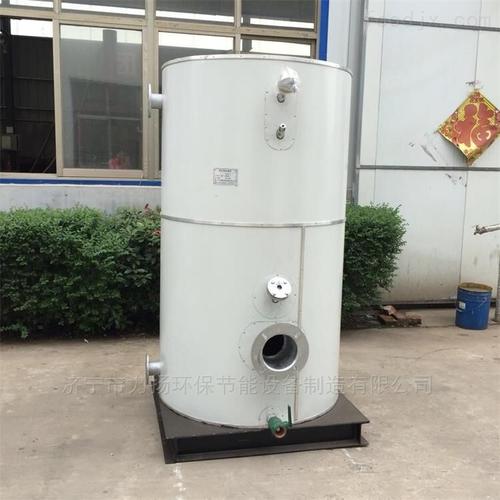
节能环保设备所得税优惠目录更新 研究开发的新机遇与挑战
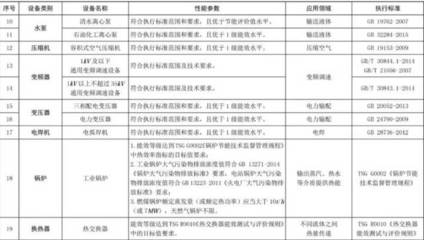
财政部、税务总局、发展改革委、工业和信息化部、生态环境部联合发布了新版《节能节水专用设备企业所得税优惠目录》和《环境保护专用设备企业所得税优惠目录》(以下简称“新目录”),对节能环保设备享受企业所得税抵免的适用范围和技术标准进行了重要更新。这一政策调整不仅为企业购置相关设备提供了更明确的税收优惠指引,也对节能环保设备的研究开发提出了新的要求与期待。
一、新目录更新的背景与意义
原目录自2008年实施以来,对鼓励企业加大节能环保设备投资发挥了积极作用。但随着技术进步和产业发展,部分设备已被淘汰或升级,而一批新型高效节能环保设备不断涌现。新目录的更新旨在精准对接当前绿色发展需求,扩大优惠覆盖面,提高政策实效。例如,在节能设备方面,新增了高效电机、余热余压利用装置、先进燃烧设备等;在环保设备方面,强化了对挥发性有机物(VOCs)治理、危险废物处理、污水深度处理等设备的支持。这一更新为企业开展相关设备的研究与产业化注入了新动力。
二、节能环保设备研究开发的重点方向
契税优惠目录的更新,实际上为研究开发指明了技术攻关的优先序。企业及科研机构应重点关注以下研究方向:
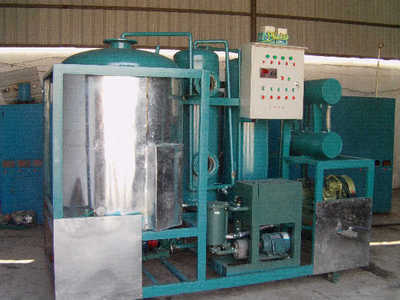
- 高效节能技术装备:围绕工业锅炉、电机系统、换热设备等,研发能效等级达到国际先进水平的产品,如超高效永磁同步电机、高效板式换热器、智能控制节能燃烧器等。这些设备需在能效指标上满足新目录的技术要求,并能通过权威机构检测认证。
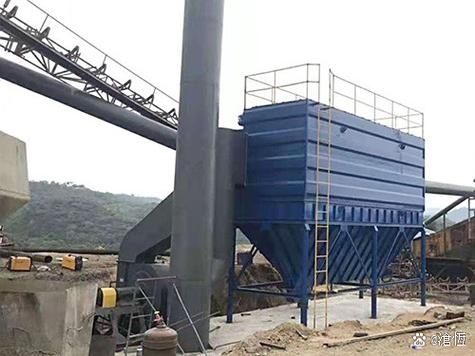
- 环保治理专用设备:针对大气污染治理,重点研发低温等离子体VOCs治理设备、高效袋式除尘器、脱硫脱硝一体化装置;针对水污染治理,攻关高浓度难降解有机废水处理设备、膜生物反应器(MBR)及新型膜材料组件;针对固废处理,开发智能化垃圾分类设备、危险废物无害化处置装备等。
- 资源循环利用设备:如废旧电子产品拆解分选设备、报废汽车高效拆解线、废塑料改性造粒设备等,符合循环经济减量化、资源化要求。研究需解决分选效率低、二次污染控制等难题。
- 智能化与集成化研究:将物联网、大数据、人工智能技术融入节能环保设备,开发具备远程监控、故障诊断、能效优化功能的智能装备。例如,智能变频供水设备、智慧供暖调控系统等。此类研究需关注设备的数据接口标准化、可靠性及安全性。
- 关键零部件与材料研究:突破高效压缩机、高性能滤材、耐腐蚀合金、催化剂等核心部件的瓶颈,提升设备整体寿命和性能。这一方向是保障设备达到新目录技术门槛的基础,需加强产学研协同。
三、研究开发中的挑战与应对策略
一方面,新目录对设备的技术指标和检测方法提出了更严格的要求,研究过程中需密切跟踪标准动态,确保产品设计输入符合目录规定,避免研发完成后因指标不达标而无法享受优惠。另一方面,节能环保设备的研究往往涉及多学科交叉,研发周期长、投入大,企业可通过联合高校、科研院所申报国家重点研发计划,或利用加计扣除、高新技术企业等政策降低研发成本。建议企业在研发立项时同步开展知识产权布局和检测认证规划,提前委托有资质的第三方机构进行性能测试,以缩短目录符合性确认时间。
四、将研究成果转化为税收红利
企业购置并实际使用符合新目录规定的节能环保设备,可按专用设备投资额的10%从当年应纳税额中抵免,不足抵免部分可在以后5个纳税年度结转抵免。要顺利享受这一优惠,企业在研究开发阶段就应着手准备:
- 在设备设计定型前,对照新目录中的设备名称、性能参数、应用领域等逐项核对,必要时向财税部门咨询确认;
- 保留完整的研发过程文件,包括技术方案、测试报告、知识产权证书,以证明设备属于目录范围且为企业自主研发;
- 实际购置时,取得合法有效的增值税专用发票或普通发票,并完成固定资产入账及使用记录。
需要提醒的是,企业所得税法实施条例明确,享受优惠的设备应为购置并自身实际使用,包括融资租赁方式租入的设备(租赁期届满所有权转移的),但不包括单纯为销售而购入的设备。对于研发过程中自行制造并使用的设备,同样需符合目录规定并变更为固定资产管理后方可申请抵免。
节能环保设备所得税优惠目录的更新,既是政策红利的释放,也是技术创新的号角。广大企业和科研人员应以目录为导向,扎实深入开展节能环保设备的研发攻关,在提升自主创新能力的充分利用税收优惠政策降低研发成本、加速成果转化,为绿色低碳发展贡献技术与装备支撑。
如若转载,请注明出处:http://www.xiangqianhb.com/product/54.html
更新时间:2026-11-21 04:12:44